



Eine E-Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. So definiert sie § 14 Abs. 1 UStG seit 2025. Ein einfaches PDF zählt laut Bundesfinanzministerium nicht dazu, weil es kein strukturiertes Format hat; es gilt als sonstige Rechnung.
- E-Rechnung
Eine Rechnung in einem strukturierten elektronischen Format, die Software ohne Abtippen auslesen und verarbeiten kann.
Beispiel: „Seit der Großhändler die E-Rechnung als XML-Datei schickt, übernimmt die Buchhaltung Beträge und Steuersätze ohne Abtippen.“Auch: elektronische Rechnung, das Wort im Gesetz; englisch electronic invoice, so in der EU-Richtlinie 2014/55/EU.
Abgrenzung zur XRechnung: Sie ist eines der Formate, in denen eine E-Rechnung erstellt werden kann.
Abgrenzung zur sonstigen Rechnung: So heißen seit 2025 Rechnungen auf Papier oder in einem unstrukturierten Format wie PDF.
Welche Formate als E-Rechnung gelten
Das Format muss nach § 14 Abs. 1 UStG der europäischen Norm für die elektronische Rechnungsstellung aus der Richtlinie 2014/55/EU entsprechen, der Normenreihe EN 16931. Andere Formate dürfen Aussteller und Empfänger vereinbaren, wenn sich alle Pflichtangaben vollständig in ein normgerechtes Format übertragen lassen.
In Deutschland üblich sind laut BMF die XRechnung und ZUGFeRD ab Version 2.0.1, mit Ausnahme der Profile MINIMUM und BASIC-WL. ZUGFeRD ist ein hybrides Format, ein PDF mit eingebetteter XML-Datei. Weichen beide Teile voneinander ab, gilt seit Einführung der Pflicht der strukturierte Teil.
Ab wann die E-Rechnung Pflicht ist
Seit dem 1. Januar 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können; dafür genügt laut BMF ein E-Mail-Postfach. Kleinunternehmer sind vom Ausstellen ausgenommen, vom Empfang nicht. Für das Ausstellen gelten die Übergangsfristen aus § 27 Abs. 38 UStG.
Für Umsätze der Jahre 2025 und 2026 darf jedes Unternehmen noch eine Papierrechnung schicken und mit Zustimmung des Empfängers ein PDF. Für Umsätze im Jahr 2027 gilt das nur noch bei einem Vorjahresumsatz von höchstens 800.000 Euro; Rechnungen über EDI bleiben bis Ende 2027 zulässig. Für Umsätze ab dem 1. Januar 2028 ist zwischen inländischen Unternehmen nur noch die E-Rechnung erlaubt.
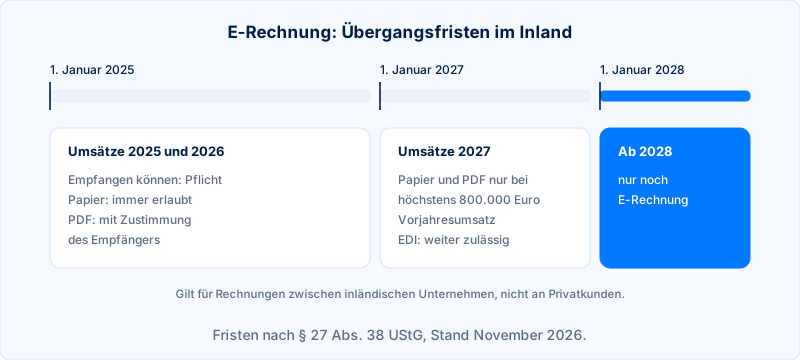
Ausgenommen bleiben nach BMF Kleinbetragsrechnungen bis 250 Euro brutto und Fahrausweise. Gegenüber privaten Endverbrauchern gilt die Pflicht nicht.
Was die E-Rechnung für Shops ändert
Ein Onlineshop, der an Geschäftskunden verkauft, braucht ein Shopsystem oder eine Buchhaltung, die das strukturierte Format erzeugt. Die PDF-Rechnung im Bestellmail reicht im B2B für Umsätze 2027 nur noch kleineren Unternehmen und ab 2028 niemandem mehr.
Für Rechnungen an Behörden des Bundes gilt schon länger die E-Rechnungsverordnung mit einer eigenen Wertgrenze von 1.000 Euro; mehr dazu bei XRechnung und B2G. Aus unserer Sicht lohnt die Prüfung vor dem Jahreswechsel, weil mit 2026 die erste Übergangsfrist endet. Stand: November 2026, UStG zuletzt geändert am 29.06.2026.