



Die Konsumentenrente ist der Unterschied zwischen dem Höchstbetrag, den Kunden für ein Gut zu zahlen bereit wären, und dem Marktpreis. So definiert sie das Gabler Wirtschaftslexikon. Wer für eine Konzertkarte 80 Euro gezahlt hätte und 50 Euro zahlt, hat eine Konsumentenrente von 30 Euro. Im Englischen heißt sie Consumer Surplus.
- Konsumentenrente
Der Unterschied zwischen dem Höchstbetrag, den ein Kunde für ein Gut zu zahlen bereit wäre, und dem Preis, den er tatsächlich zahlt.
Beispiel: „Mit dem Frühbucherrabatt schöpft der Veranstalter einen Teil der Konsumentenrente ab, ohne treue Fans zu verlieren.“Auch: Consumer Surplus.
Abgrenzung zum Zahlungsschmerz: Er ist das Gefühl beim Bezahlen. Die Konsumentenrente ist eine Rechengröße.
Herkunft der Konsumentenrente
Alfred Marshall beschrieb sie in den Principles of Economics (1890) als Überschuss dessen, was jemand zahlen würde, um nicht auf ein Gut zu verzichten, über das, was er tatsächlich zahlt. Sein Beispiel ist Tee, dessen Preis von 20 auf 2 Schilling fällt. Vorweggenommen hatte die Idee der französische Ingenieur Jules Dupuit 1844, als er den Nutzen öffentlicher Bauwerke wie Brücken messen wollte.
Die Konsumentenrente im Schaubild
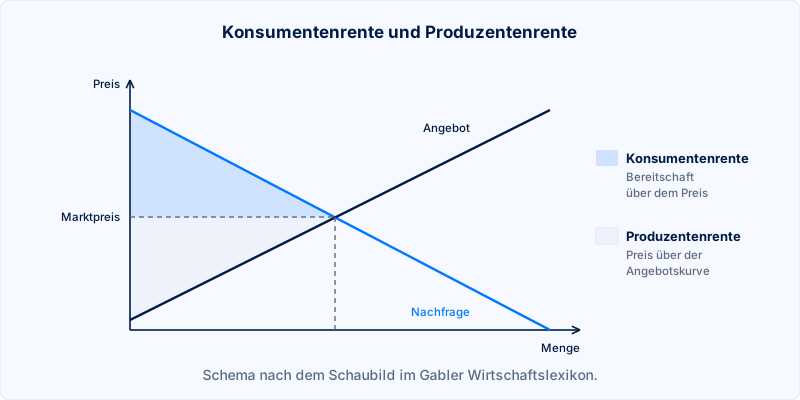
Im Diagramm ist sie die Fläche zwischen Nachfragekurve und Preislinie. Unter der Preislinie liegt bis zur Angebotskurve die Produzentenrente, der Vorteil der Anbieter. Laut Gabler ist die Konsumentenrente bei vollkommener Konkurrenz am größten; Monopole verringern sie.
Was die Konsumentenrente für Preise bedeutet
Jede Form der Preisdifferenzierung versucht, einen Teil der Konsumentenrente abzuschöpfen; Gabler nennt das bei der zeitlichen Form ausdrücklich. Paketpreise, Mengenstaffeln und Frühbucherrabatte sind aus unserer Sicht Wege, unterschiedliche Zahlungsbereitschaften zu treffen, ohne einen einzigen Preis für alle festzulegen. Auf einer Preistabelle mit drei Paketen wählt jeder das Paket, das zu seiner Bereitschaft passt.