



Die ESRS, ausgeschrieben European Sustainability Reporting Standards, sind die Standards, nach denen berichtspflichtige Unternehmen ihren Bericht nach der CSRD aufstellen. Die CSRD regelt, wer berichten muss; die ESRS regeln, was und wie berichtet wird. Die Kommission erlässt sie als delegierte Verordnung, erstmals mit der Verordnung (EU) 2023/2772.
- ESRS (European Sustainability Reporting Standards)
Die europäischen Standards, nach denen berichtspflichtige Unternehmen ihren Bericht nach der CSRD aufstellen.
Beispiel: „Der Großkunde fragt bei uns Daten zu den Arbeitsbedingungen ab, weil er nach ESRS S2 berichtet.“Auch: European Sustainability Reporting Standards, Europäische Standards für die Nachhaltigkeitsberichterstattung.
Abgrenzung zum ESG-Rating: Es bewertet ein Unternehmen von außen. Die ESRS sind Berichtsstandards für das Unternehmen selbst.
Die zwölf ESRS
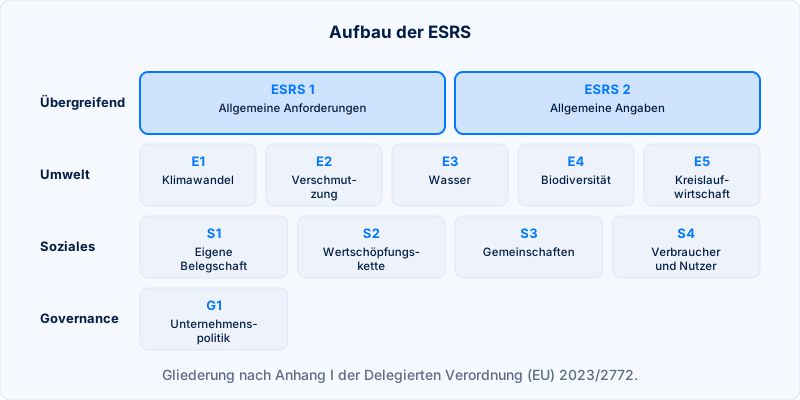
Die erste Fassung besteht aus zwei übergreifenden Standards, ESRS 1 mit allgemeinen Anforderungen und ESRS 2 mit allgemeinen Angaben, und zehn thematischen. Die Umweltstandards E1 bis E5 behandeln Klimawandel, Umweltverschmutzung, Wasser, biologische Vielfalt und Kreislaufwirtschaft. Die sozialen Standards S1 bis S4 behandeln die eigene Belegschaft, Arbeitskräfte in der Wertschöpfungskette, betroffene Gemeinschaften sowie Verbraucher und Endnutzer. G1 behandelt die Unternehmenspolitik. Grundlage aller Angaben ist die doppelte Wesentlichkeit.
Die Neufassung der ESRS von 2026
Mit dem Omnibus-Paket (Richtlinie (EU) 2026/470) verlangte die EU eine grundlegende Überarbeitung mit weniger Datenpunkten; geplante branchenspezifische Standards fielen weg. Die Neufassung steht in der Delegierten Verordnung (EU) 2026/1563, die am 10. November 2026 in Kraft getreten ist und für Geschäftsjahre ab dem 1. Januar 2027 gilt. Für 2026 dürfen Unternehmen zwischen alter und neuer Fassung wählen. Laut Begründung der Kommission fallen 61 Prozent der Pflicht-Datenpunkte weg.
ESRS für Agenturkunden
Berichtspflichtig sind nach dem Omnibus nur noch sehr große Unternehmen. Kleinere spüren die ESRS meist über Anfragen ihrer Großkunden; Unternehmen bis 1.000 Beschäftigte sollen Anfragen ablehnen dürfen, die über den freiwilligen Standard hinausgehen; in Deutschland gilt das mit dem Umsetzungsgesetz zur CSRD, die Obergrenze ab Geschäftsjahren, die 2027 beginnen. Aus unserer Sicht folgen aus den ESRS keine Pflichten für die Website selbst. Wer dort über Klima oder Arbeitsbedingungen schreibt, sollte aber dieselben Zahlen nennen wie im Bericht, sonst droht der Vorwurf des Greenwashing.