



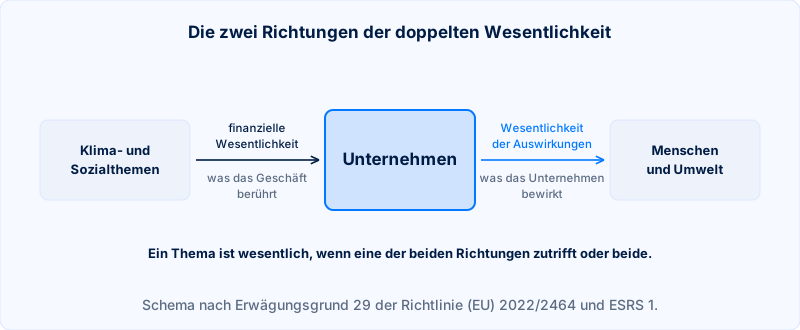
Doppelte Wesentlichkeit ist der Grundsatz, nach dem Unternehmen in ihrem Bericht nach der CSRD entscheiden, worüber sie berichten. Ein Thema ist wesentlich, wenn das Unternehmen damit Menschen oder Umwelt beeinflusst, wenn es die Finanzlage des Unternehmens berührt oder beides. Die Richtlinie (EU) 2022/2464 nennt das in Erwägungsgrund 29 ausdrücklich das Konzept der doppelten Wesentlichkeit.
- Doppelte Wesentlichkeit
Grundsatz der Berichterstattung nach der CSRD: Ein Thema ist wesentlich, wenn das Unternehmen damit Menschen und Umwelt beeinflusst oder wenn es die Finanzlage des Unternehmens berührt.
Beispiel: „Nach der doppelten Wesentlichkeit gehört der Wasserverbrauch der Färberei in den Bericht, obwohl er die Bilanz kaum berührt.“Auch: Double Materiality.
Abgrenzung zur Wesentlichkeit der Rechnungslegung: Sie fragt nur, was das Jahresergebnis beeinflusst. Die finanzielle Seite der doppelten Wesentlichkeit erweitert diesen Blick.
Die zwei Dimensionen der doppelten Wesentlichkeit
Die ESRS unterscheiden die Wesentlichkeit der Auswirkungen und die finanzielle Wesentlichkeit. Die erste betrifft tatsächliche oder mögliche, positive oder negative Auswirkungen auf Menschen und Umwelt, kurz-, mittel- oder langfristig und einschließlich der Lieferkette. Die zweite betrifft Risiken und Chancen, die Entwicklung, Finanzlage, Zahlungsströme oder Kapitalkosten beeinflussen. Laut ESRS 1 ist die Bewertung der Auswirkungen im Allgemeinen der Ausgangspunkt.
Woher der Begriff kommt
Älter als die CSRD sind die Klima-Leitlinien der Kommission von 2019. Sie schrieben der Vorgängerrichtlinie eine doppelte Wesentlichkeitsperspektive zu: finanzielle Wesentlichkeit für Investoren und ökologische und soziale Wesentlichkeit für Bürger, Verbraucher, Beschäftigte und Gemeinden. Die Neufassung der ESRS von 2026 erlaubt einen Ansatz von oben nach unten, bei dem ein Unternehmen aus Strategie und Geschäftsmodell schließt, welche Themen wesentlich sind.
Doppelte Wesentlichkeit auf der Website
Aus unserer Sicht trägt ein Abschnitt zur Verantwortung auf der Website dann, wenn er beide Richtungen nennt: was das Unternehmen bewirkt und was Klima- oder Sozialthemen für sein Geschäft bedeuten. Die Kurzformen „inside-out“ und „outside-in“ sind verbreitet, stehen aber in keinem amtlichen Text. Wer sie benutzt, sollte die beiden Dimensionen trotzdem ausschreiben.