



Ein Lebensphasenmodell teilt das Leben in Altersstufen ein und ordnet jeder Stufe einen typischen Bedarf zu, in der Finanzberatung etwa Sparen, Wohneigentum oder Altersvorsorge. Das Gabler Wirtschaftslexikon empfiehlt, in der Beratung nach einem solchen Modell vorzugehen, und gibt dafür ein Beispiel mit fünf Stufen.
- Lebensphasenmodell
Ein Modell, das das Leben in Altersstufen einteilt und jeder Stufe einen typischen Bedarf zuordnet.
Beispiel: „Nach dem Lebensphasenmodell der Bank stehen bei den 41- bis 60-Jährigen Entschuldung und Altersvorsorge im Vordergrund.“Abgrenzung zum Kundenlebenszyklus: Er beschreibt die Phasen einer Kundenbeziehung, das Lebensphasenmodell die Phasen eines Lebens.
Die Stufen im Lebensphasenmodell
Gablers Beispiel beginnt bei Kindern bis 15 Jahren mit Sparbuch, Sparplan und Bausparvertrag. Bei den 16- bis 24-Jährigen folgen Ausbildung, Berufseinstieg und der Grundstein für Wohneigentum, bei den 25- bis 40-Jährigen Familie, Wohnwünsche und Altersvorsorge.
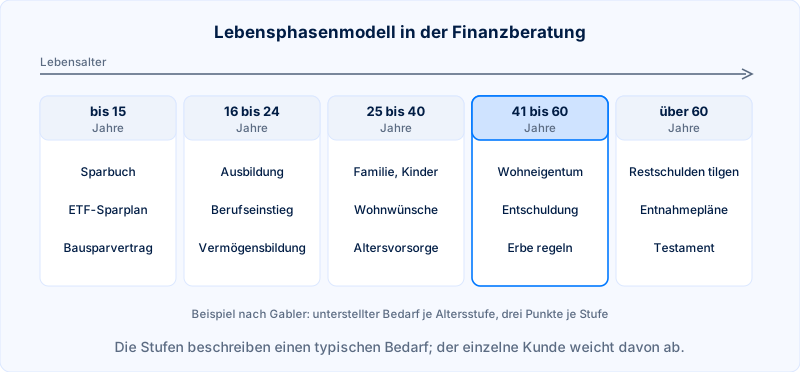
Bei den 41- bis 60-Jährigen nennt Gabler Entschuldung, Altersvorsorge, Erbe und die Unterstützung der Kinder; diese Stufe der Midlife hat einen eigenen Eintrag. Über 60 geht es um die Tilgung der Restschulden, Entnahmepläne, Schenkung und Testament. Die staatliche Förderung zieht sich durch die Stufen ab 16 Jahren, vom Riester-Vertrag der Jungen bis zum Wohn-Riester, der im Alter die Restschuld tilgt.
Lebensphasenmodell in der Baufinanzierung
Auf die Immobilie übertragen ergeben sich laut Gabler fünf Anlässe für eine Finanzierung: der Kauf oder Bau der ersten Immobilie, die Modernisierung, der Umzug am Ende des Berufslebens, der Umbau zur seniorengerechten Wohnung und der Verkauf auf Rentenbasis, etwa als Leibrente oder Rückwärtshypothek.
Dahinter steht ein Effekt, den Gabler eigens beschreibt: Der Lebenszykluseffekt besagt, dass Haushalte ihre Wohnfläche im Laufe des Lebens bis etwa zum 50. Lebensjahr vergrößern, getrieben von Familie und steigendem Einkommen.
Das Lebensphasenmodell im Marketing
Die Idee ist älter als die Finanzberatung. William Wells und George Gubar haben schon 1966 im Journal of Marketing Research zusammengetragen, wie die Position im Lebenszyklus in der Marktforschung als erklärendes Merkmal genutzt wird. Das Lebensphasenmodell der Finanzberatung greift diesen Gedanken auf und ordnet nach Alter.
Die Grenze liegt in den festen Stufen. Wer allein lebt, spät Kinder bekommt oder früh erbt, passt nicht ins Raster; der Singlehaushalt ist der häufigste Haushaltstyp. Aus unserer Sicht taugt das Modell als Gerüst für Inhalte, etwa einen Ratgeber je Stufe, und die Customer Persona füllt es mit echten Lebenslagen.